Pagare in negozio usando lo smartphone è già un gesto di tutti i giorni: secondo le stime dell’Osservatorio Innovative Payments del Politecnico di Milano, nel 2025 sono 14 milioni gli italiani che hanno pagato con lo smartphone o con un dispositivo indossabile, come uno smartwatch. Un anno prima erano quasi 10 milioni.
Sembra un grande cambiamento, e in effetti lo è, soprattutto se sei abituato a tirare fuori la carta dal portafoglio. Eppure, nella sostanza, carta e telefono fanno la stessa cosa: quando paghi con l’una o con l’altro, si avvia uno scambio di messaggi che permette di verificare e autorizzare l’operazione. In questo articolo ti spiego perché, e cosa cambia quando quel messaggio parte dal tuo telefono.
Spoiler… cambia poco e in meglio.
CALLOUT: Dietro un pagamento digitale, che sia fatto con la carta, con lo smartphone o con lo smartwatch, c’è uno scambio di messaggi che permette di verificare e autorizzare l’operazione.
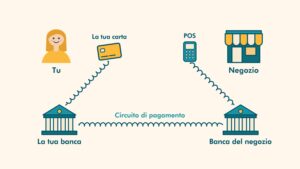
UN ACCORDO TRA TE, IL NEGOZIO E LE VOSTRE BANCHE. I pagamenti con carta possono essere descritti come una forma di “comunicazione a distanza” tra quattro attori: tu, il negozio, la tua banca e la banca del negozio. A far viaggiare i messaggi tra loro ci pensa un circuito di pagamento, che funziona un po’ come una compagnia telefonica: gestisce la linea e stabilisce le regole con cui si parla.
L’obiettivo di questa comunicazione è fare in modo che il commerciante sappia per certo che la tua carta ha la disponibilità necessaria per pagare quello che stai comprando e che quei soldi arriveranno sul suo conto. Solo a quel punto ti lascia uscire dal negozio con la tua spesa, senza aver visto passare nemmeno una banconota. La disponibilità può dipendere dal saldo del conto, dal credito disponibile o dall’importo caricato su una carta prepagata.
Come qualunque forma di comunicazione, anche questa ha bisogno di due cose.
La prima è un’infrastruttura dove passano i messaggi: pensa a dei fili del telefono che collegano te alla tua banca, il negozio alla sua e le due banche tra loro. Tra te e il negozio, invece, non c’è nessun filo diretto.
La seconda sono i dispositivi per iniziare la comunicazione: se sei amante del vintage, pensa ad una cornetta del telefono.
CON LA CARTA FISICA: CARTA, POS E CIRCUITO. Quando paghi con la carta fisica, le due cornette sono la tua carta e il POS del commerciante, che quando si avvicinano tra loro fanno cominciare la comunicazione. La “compagnia telefonica” è il circuito di pagamento, che gestisce lo scambio dei messaggi.
Quando inserisci la carta nel POS, o la appoggi in modalità contactless, il chip trasmette il numero della carta e la sua scadenza. Insieme a questi dati invia un codice usa e getta, valido una sola volta, calcolato con una chiave segreta che non esce mai dalla carta. Il circuito porta il messaggio fino alla tua banca, che verifica il codice e controlla la disponibilità. Se i controlli hanno esito positivo e l’importo disponibile è sufficiente, risponde al POS: pagamento autorizzato.
Tutti questi controlli avvengono in pochi istanti: per chi paga, l’operazione appare pressoché immediata.
Fin qui, però, sono viaggiati solo messaggi: i soldi non si sono ancora mossi. Il trasferimento vero arriva dopo, quando il circuito fa i conti di quanto ogni banca deve alle altre. A quel punto la tua banca paga quella del negozio, che accredita la somma sul conto del commerciante.
Il codice usa e getta cambia a ogni acquisto e serve a dimostrare che quel pagamento è autentico, e non la copia di uno precedente. Il numero della carta, invece, è sempre lo stesso e viaggia lungo tutta la catena, dal POS del negozio fino alla tua banca.
Un altro elemento di sicurezza è il PIN, che serve a verificare che a usare la carta sia il titolare. Per alcuni pagamenti contactless di piccolo importo può non essere richiesto, entro limiti e condizioni precisi.
Tieni a mente il dettaglio del numero della carta, perché è proprio qui che entra in gioco lo smartphone.
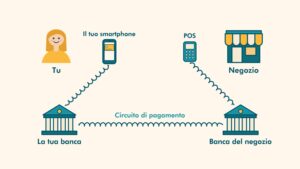
SMARTPHONE E SMARTWATCH: LA CARTA DIVENTA DIGITALE. Vediamo come cambia il nostro sistema di comunicazione se il pagamento avviene non con una carta fisica, ma tramite smartphone o smartwatch.
La realtà è che in questo schema cambia pochissimo: stai sempre pagando con la carta, ma la tua carta “entra”, per così dire, nel dispositivo. Infatti, per pagare con lo smartphone o con uno smartwatch devi essere titolare di una carta di pagamento, emessa dalla tua banca o da un altro istituto autorizzato, compatibile con il wallet digitale scelto.
Per associare la carta al wallet digitale è prevista una verifica dell’identità, secondo le modalità stabilite da chi l’ha emessa: per esempio, attraverso una conferma nell’app della banca. È un passaggio di sicurezza che serve a evitare che altre persone aggiungano la tua carta al proprio dispositivo.
Quando associ una carta a un’app di wallet digitale, viene assegnato un codice univoco alla combinazione tra la tua carta e il dispositivo, gestito attraverso i sistemi di sicurezza del wallet. Questo codice non è il numero della carta: è un codice specifico per quel dispositivo. Se associ la stessa carta sia allo smartphone sia allo smartwatch, ciascuno avrà un codice diverso.
CALLOUT: Il codice salvato nel dispositivo non è il numero della tua carta: è un codice specifico per quel dispositivo.
Quando avvicini lo smartphone o lo smartwatch al POS, il dispositivo trasmette questo codice attraverso una tecnologia che si chiama NFC (Near Field Communication, cioè “comunicazione a corto raggio”), la stessa delle carte contactless. Come per il chip della carta, a ogni pagamento si aggiunge un codice usa e getta, valido esclusivamente per quell’acquisto. Poi ci pensa il circuito di pagamento a risalire dal codice associato al dispositivo alla tua carta, e da quel momento in poi è tutto uguale a un normalissimo pagamento con la carta.
E la connessione internet? Per pagare in negozio, normalmente non serve che il dispositivo sia connesso: “parla” con il POS a pochi centimetri di distanza, tramite NFC. La connessione serve invece per associare la carta al wallet e, a seconda del servizio, può essere necessaria periodicamente per mantenerlo aggiornato e continuare a utilizzarlo.
PIU’ COMODO E… ANCHE PIU’ SICURO. Puoi pensare a un’app di wallet digitale come a un “potenziamento” della tua carta fisica, che ti consente di pagare con quella carta in modo più comodo e… rullo di tamburi… anche più sicuro.
Pensaci: se un ladro ti ruba la carta, potrebbe riuscire a fare alcuni pagamenti contactless di piccolo importo senza inserire il PIN, prima che tu riesca a bloccarla. Questa possibilità è prevista solo entro determinati limiti e condizioni: il PIN può essere richiesto anche per importi contenuti.
Per utilizzare il wallet per i pagamenti contactless, sul dispositivo deve essere attiva una protezione di accesso.
Sullo smartphone, il pagamento richiede normalmente una verifica dell’identità tramite impronta digitale, riconoscimento del volto o codice di sblocco; anche gli smartwatch prevedono meccanismi di protezione, secondo le modalità del dispositivo.
Queste verifiche rendono più difficile l’utilizzo da parte di altre persone, ma non eliminano ogni rischio: è importante tenere segreto il codice e intervenire subito in caso di furto o smarrimento.
CALLOUT: La verifica dell’identità sul dispositivo aggiunge una protezione, ma in caso di furto o smarrimento è comunque importante agire subito.
In caso di furto o smarrimento, utilizza appena possibile le funzioni disponibili per bloccare il dispositivo e sospendere o rimuovere le carte dal wallet. Contatta inoltre la tua banca per verificare che i pagamenti dal dispositivo siano disabilitati e valutare se occorra bloccare anche la carta. Controlla i movimenti e segnala subito eventuali operazioni che non riconosci.
CAMBIA LA CORNETTA, NON LA LINEA. Che tu paghi con la carta, con lo smartphone o con lo smartwatch, il messaggio parte sempre dalla stessa carta e viaggia sugli stessi fili. A cambiare è il dispositivo da cui inizia la comunicazione, non il circuito su cui viaggia.
Un’ultima cosa: le protezioni del wallet aiutano a contrastare l’uso non autorizzato del dispositivo, ma non ti mettono al riparo da chi ti convince con l’inganno ad autorizzare un pagamento o a comunicare codici di sicurezza. Non condividere questi codici e verifica con attenzione le richieste di conferma che ricevi.
Per riconoscere i trucchi più diffusi, recupera la nostra uscita sulle truffe finanziarie più comuni. E se ti interessa capire come funzionano gli altri pagamenti digitali, in questa uscita abbiamo parlato anche dei bonifici istantanei.
Resta aggiornato con il Giornale delle Giudicarie!
Le notizie del nostro territorio, direttamente sul tuo WhatsApp!
Iscriviti al canale WhatsApp del Giornale delle Giudicarie per ricevere aggiornamenti sulle ultime notizie, gli eventi e le storie che riguardano le nostre comunità. È gratuito, semplice e senza messaggi indesiderati.